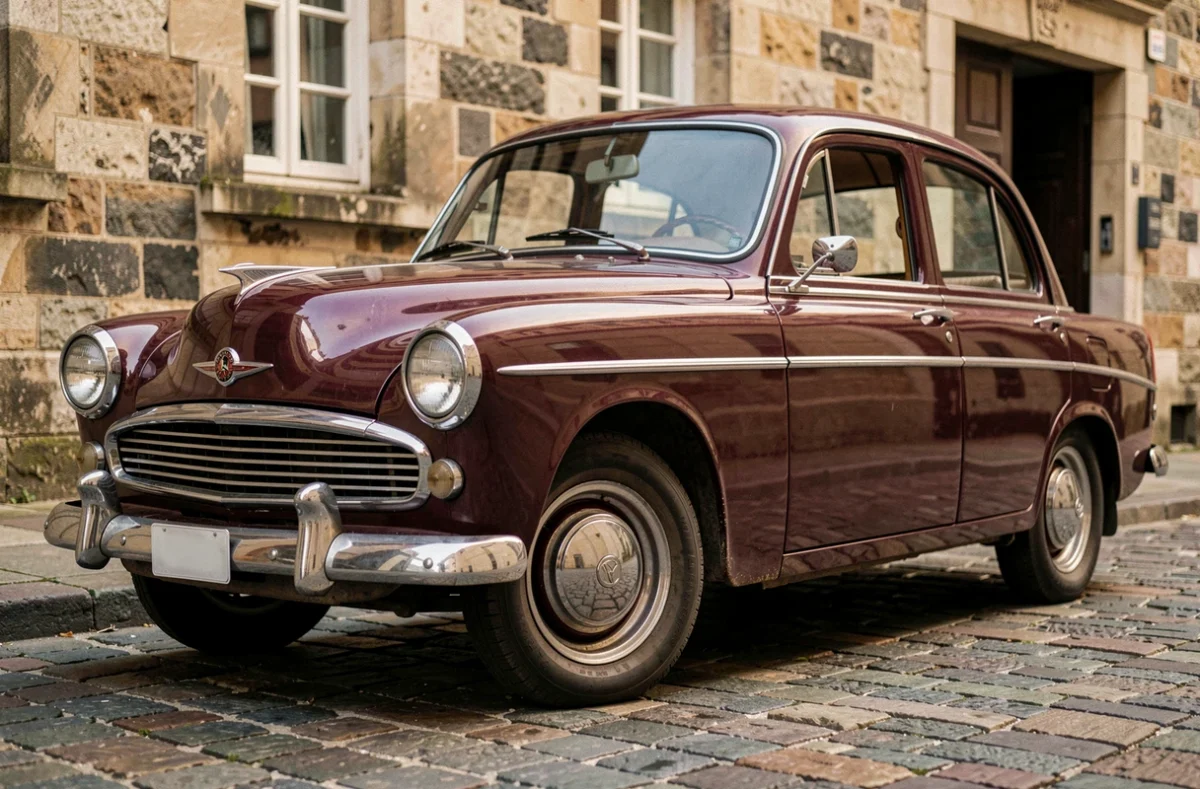
Le certificat d’immatriculation de collection (CIC) confère à un véhicule de plus de trente ans un statut patrimonial qui le distingue d’une carte grise classique. Ce changement de statut s’accompagne de contraintes spécifiques, parfois sous-estimées, qui encadrent à la fois l’usage du véhicule, son entretien et ses modifications techniques. Comprendre ces obligations permet d’évaluer si le passage en collection correspond réellement à la pratique quotidienne ou occasionnelle du propriétaire.
Conformité aux caractéristiques d’origine : la contrainte structurante
Le CIC repose sur un principe fondateur : le véhicule doit rester conforme à ses caractéristiques d’origine. Toute modification du moteur, du châssis, de la transmission ou d’éléments de carrosserie significatifs peut compromettre l’éligibilité au statut collection.
A lire en complément : Un véhicule électrique durera-t-il 20 ans ?
Cette exigence a des conséquences concrètes. Un propriétaire qui envisage un swap moteur, un changement de boîte de vitesses ou une conversion électrique devra renoncer à la mention collection, ou la perdre s’il l’a déjà obtenue. Le véhicule passe d’un statut d’objet patrimonial à celui d’objet d’usage modifié, ce qui le soumet de nouveau aux règles classiques d’homologation.
La conformité ne concerne pas seulement les grosses transformations. Des adaptations comme le montage de jantes d’un diamètre différent ou l’installation d’un système de freinage non prévu par le constructeur posent aussi question. Le flou sur certaines modifications mineures rend la vérification délicate lors du contrôle technique ou en cas de contrôle routier.
A découvrir également : Quelles sont les perspectives d’avenir de l’industrie automobile américaine ?
Attestation FFVE et démarches d’immatriculation collection
Avant de demander le CIC auprès de l’ANTS, le propriétaire doit obtenir une attestation de datation et de caractéristiques. Ce document est délivré soit par le constructeur, soit par la Fédération française des véhicules d’époque (FFVE).
La procédure FFVE mobilise un réseau de bénévoles qui examinent le véhicule. Les délais varient selon les régions et la disponibilité des experts. Pour un véhicule importé ou dont l’historique documentaire est incomplet, la constitution du dossier peut s’avérer longue.
L’attestation n’est pas un simple tampon administratif. Elle certifie que le véhicule correspond bien au modèle d’origine, ce qui renvoie directement à la contrainte de conformité. Un véhicule dont les modifications sont visibles ou documentées risque un refus d’attestation.
Documents nécessaires pour la demande
- L’attestation FFVE ou constructeur, qui confirme l’âge du véhicule et l’absence de modification majeure
- Un contrôle technique en cours de validité (pour les véhicules mis en circulation après 1960), réalisé avant la demande de CIC
- Le formulaire cerfa de demande d’immatriculation et un justificatif de domicile, comme pour toute démarche carte grise classique sur le site de l’ANTS
Contrôle technique collection : un rythme allégé sous conditions
Le passage en carte grise collection modifie la périodicité du contrôle technique. Le contrôle a lieu tous les cinq ans au lieu de deux ans pour les véhicules mis en circulation après 1960. Les véhicules antérieurs à 1960 peuvent être dispensés de contrôle technique.
Ce rythme allégé ne signifie pas un contrôle plus souple. Les points vérifiés restent les mêmes. Un véhicule ancien avec des freins d’époque, un éclairage d’origine ou des émissions non catalysées peut accumuler des défaillances entre deux passages. Le propriétaire assume la responsabilité d’un entretien régulier sans le filet du contrôle biennal.
Un point technique souvent ignoré : un contrôle technique valide est exigé avant même l’obtention du statut collection. Le véhicule doit se présenter en conformité avant que le CIC ne soit délivré, pas après.
Circulation en ZFE : la dérogation collection n’est pas universelle
La mention collection sur le certificat d’immatriculation donne accès à une dérogation dans les zones à faibles émissions (ZFE). Dans la métropole du Grand Paris, la dérogation est directement liée au statut collection inscrit sur le certificat. Mais cette règle ne s’applique pas uniformément sur le territoire.
Chaque métropole fixe ses propres conditions de dérogation ZFE. Un véhicule de collection autorisé à circuler dans Paris peut se trouver restreint dans une autre agglomération si la réglementation locale ne prévoit pas la même exemption. Présumer que le statut collection vaut laissez-passer partout en France est une erreur fréquente.
La situation évolue régulièrement. Les débats législatifs sur le maintien ou la suppression de certaines ZFE modifient les perspectives pour les propriétaires de véhicules anciens. Vérifier la réglementation en vigueur dans chaque métropole avant un déplacement reste la seule précaution fiable.
Assurance et usage quotidien d’un véhicule de collection
Les contrats d’assurance pour véhicules de collection proposent souvent des tarifs plus bas qu’une assurance classique. Cette réduction s’explique par un usage présumé limité : balades, rassemblements, trajets occasionnels.
La contrepartie, c’est que l’assureur peut restreindre le kilométrage annuel ou l’usage professionnel. Un propriétaire qui utilise son véhicule collection pour des trajets domicile-travail quotidiens sort du cadre prévu par la plupart des contrats. En cas de sinistre, le décalage entre l’usage réel et l’usage déclaré peut entraîner un refus de prise en charge.
Points à vérifier dans le contrat
- Le plafond kilométrique annuel autorisé et les conséquences en cas de dépassement
- Les exclusions liées à l’usage professionnel ou aux trajets quotidiens réguliers
- Les conditions de couverture en cas de participation à des événements (rallyes, expositions, rassemblements)
Le statut collection ne transforme pas un véhicule en pièce de musée interdite de route. Mais il le place dans un cadre réglementaire qui suppose un usage patrimonial, pas utilitaire. La conformité d’origine, la dérogation ZFE variable selon les métropoles et les clauses d’assurance forment un ensemble de contraintes à évaluer ensemble, pas séparément, avant de lancer la démarche auprès de l’ANTS.